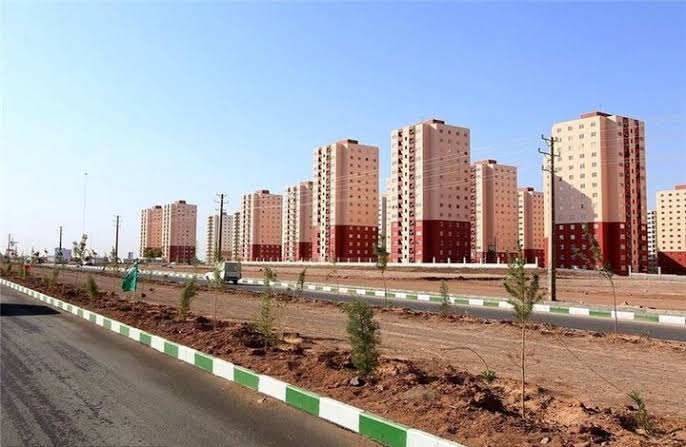

به گزارش پایگاه خبری تحلیلی پژواک اقتصاد، نهضت ملی مسکن حالا با مسئلهای بزرگتر از ساخت واحدهای نیمهتمام روبهروست؛ پول تمام کردن خانههایی که در میانه مسیر، هزینه ساختشان چند برابر شده است. در برخی پروژههای استان تهران، متقاضیان با مطالبه جدید ۲۰۰ میلیون تومانی مواجه شدهاند و آورده موردنیاز آنها به حدود ۱.۲ میلیارد تومان رسیده است؛ همزمان، برآورد هزینه تمامشده برخی واحدهای در حال ساخت توسط ستاد اجرایی فرمان امام به حدود ۳ میلیارد تومان رسیده است.
این وضعیت در شرایطی رقم میخورد که مدل تأمین مالی نهضت ملی مسکن همچنان بر ترکیبی از تسهیلات بانکی و آورده متقاضیان استوار است؛ مدلی که در صورت افزایش هزینه ساخت، فشار کسری منابع را مستقیماً به خانوارهای ثبتنامکننده منتقل میکند.
۲۰۰ میلیون تومان دیگر؛ آورده متقاضیان تهران به ۱.۲ میلیارد رسید
متقاضیان نهضت ملی مسکن در استان تهران در شهریورماه با مطالبه جدیدی برای افزایش ۲۰۰ میلیون تومانی آورده مواجه شدند؛ مبلغی که طبق اعلام منتشرشده باید تا ۲۰ شهریورماه پرداخت میشد.
با این افزایش، آورده مورد مطالبه در برخی پروژههای تهران به حدود ۱.۲ میلیارد تومان رسیده است؛ رقمی که برای خانواری که با هدف استفاده از یک طرح حمایتی وارد پروژه شده، رقم کوچکی نیست.
اهمیت ماجرا البته فقط در همان ۲۰۰ میلیون تومان خلاصه نمیشود. مسئله اصلی، تکرار مطالبههای مالی در طول اجرای پروژه است. افزایش مرحلهای آورده میتواند متقاضی را ناچار به استقراض، فروش دارایی یا تأمین منابع از محل درآمدهای آتی کند و در مواردی حتی او را در برابر انتخاب دشوار ادامه پروژه یا انصراف قرار دهد.
در همین حال، آمارهای وزارت راه و شهرسازی نشان میدهد مجموع آورده متقاضیان در پروژههای نهضت ملی مسکن به حدود ۲۱۴ هزار میلیارد تومان رسیده و متوسط آورده متقاضیان در هر پروژه حدود ۴۳۶ میلیون تومان اعلام شده است.
البته مقایسه این متوسط با رقم ۱.۲ میلیارد تومان در برخی پروژههای تهران نشان میدهد که فشار مالی در پروژههای مختلف یکسان نیست و نمیتوان یک رقم را به تمام پروژههای نهضت ملی مسکن تعمیم داد.
وقتی هزینه ساخت هر واحد به ۳ میلیارد تومان میرسد
طرف دیگر این معادله، افزایش هزینه ساخت است.
محمدجواد اسماعیلی، مدیرعامل توسعهگران عمران ستاد اجرایی فرمان امام، اعلام کرده است متوسط هزینه تمامشده واحدهایی که قرار است تا پایان سال تکمیل شوند، با احتساب مشاعات و زیربنای ناخالص حدود ۱۳۵ مترمربع، حدود ۳ میلیارد تومان برآورد میشود.
این رقم البته قیمت قطعی تمام واحدهای نهضت ملی مسکن نیست و به پروژههای مشخص در حال اجرای این مجموعه مربوط میشود. به گفته اسماعیلی، هزینه نهایی پروژهها با توجه به میزان پیشرفت و زمان تکمیل متفاوت است.
در این پروژهها، ۸۵۰ میلیون تومان از هزینه از محل تسهیلات تأمین میشود و بخش باقیمانده باید از محل آورده متقاضیان و سایر منابع تأمین شود.
به این ترتیب، حتی افزایش سقف تسهیلات نیز نتوانسته فاصله میان هزینه ساخت و منابع در دسترس را بهطور کامل از میان بردارد؛ فاصلهای که در نهایت باید از جایی تأمین شود و یکی از گزینههای اصلی آن، جیب متقاضی است.
وام بیشتر؛ نجات پروژه یا بدهی بیشتر؟
افزایش تسهیلات بانکی یکی از راهکارهای جبران رشد هزینههای ساخت بوده است. سقف تسهیلات نهضت ملی مسکن پیشتر از ۶۵۰ میلیون تومان به ۸۵۰ میلیون تومان افزایش یافته و برای وام ۸۵۰ میلیون تومانی با بازپرداخت ۲۰ ساله، قسط ماهانه حدود ۱۶.۵ میلیون تومان برآورد شده است.
مجموع بازپرداخت این وام نیز بیش از ۳.۱ میلیارد تومان خواهد بود.
بنابراین افزایش وام، هرچند در کوتاهمدت میتواند بخشی از کسری منابع پروژه را پوشش دهد، برای متقاضی به معنای انتقال بخشی از فشار هزینه از امروز به سالهای آینده است.
به بیان دیگر، افزایش تسهیلات میتواند مشکل تأمین مالی پروژه را تا حدی کاهش دهد، اما لزوماً مشکل توان بازپرداخت خانوار را حل نمیکند.
معادله ساده است: اگر هزینه ساخت بالا برود، یا باید منابع جدید وارد پروژه شود، یا سهم متقاضی افزایش پیدا کند، یا زمان تکمیل پروژه طولانیتر شود؛ و هر سه مسیر هزینه خاص خود را دارند.
۵۳۰ هزار میلیارد تومان تسهیلات؛ اما پروژهها هنوز پول میخواهند
بر اساس آخرین آمار منتشرشده از وزارت راه و شهرسازی، تاکنون بیش از ۵۳۰ هزار میلیارد تومان تسهیلات بانکی به پروژههای نهضت ملی مسکن اختصاص یافته و حدود ۲۱۴ هزار میلیارد تومان نیز از محل آورده متقاضیان تأمین شده است.
برای پروژههایی که بیش از ۸۵ درصد پیشرفت فیزیکی دارند نیز تسهیلات ۲۰۰ میلیون تومانی برای کمک به تکمیل واحدها در نظر گرفته شده است.
منطق این سیاست روشن است: در پروژهای که به مراحل پایانی ساخت رسیده، گاهی کسری چند صد میلیون تومان میتواند تحویل واحد را ماهها عقب بیندازد و همین تأخیر نیز به افزایش بیشتر هزینه ساخت منجر شود.
صندوق ملی مسکن نیز برای پروژههای نزدیک به تکمیل، منابع تکمیلی در نظر گرفته است. در یکی از برنامههای اعلامشده، حداقل ۲۰۰ میلیون تومان تسهیلات قرضالحسنه ۲۴ ماهه از محل منابع صندوق برای برخی پروژههای پیشرفته اختصاص یافته است.
گلوگاه واقعی نهضت ملی مسکن: شکاف میان هزینه و توان پرداخت
کنار هم گذاشتن این ارقام، تصویر نسبتاً روشنی از چالش امروز نهضت ملی مسکن ارائه میکند: هزینه ساخت افزایش یافته، تسهیلات بیشتر شده، اما آورده متقاضی نیز همچنان در حال افزایش است.
پروژه برای تکمیل به پول بیشتری نیاز دارد؛ اما متقاضیای که از ابتدا با هدف خانهدار شدن از طریق یک طرح حمایتی وارد پروژه شده، الزاماً توان تأمین آوردههای چندباره و سنگین را ندارد.
مدیرعامل گروه مالی بانک مسکن نیز درباره ابعاد مالی این طرح هشدار داده و هزینه ساخت نهضت ملی مسکن را حدود ۷ هزار هزار میلیارد تومان و منابع مورد نیاز برای تکمیل کامل طرح را حدود ۱۴ هزار هزار میلیارد تومان برآورد کرده است.
او همچنین بر محدودیت ظرفیت شبکه بانکی و بازار سرمایه برای تأمین چنین منابعی تأکید کرده است.
اگر این برآوردها را مبنا قرار دهیم، مسئله دیگر صرفاً کمبود نقدینگی در یک پروژه یا یک شهر نیست؛ تأمین مالی به یکی از گلوگاههای اصلی ادامه نهضت ملی مسکن تبدیل شده است.
چرخهای که میتواند پروژه را گرانتر کند
ادامه رشد هزینه ساخت بدون تأمین منابع متناسب، طرح را در برابر یک دوراهی دشوار قرار میدهد: افزایش آورده متقاضی یا افزایش زمان انتظار.
در سناریوی نخست، فشار مستقیماً به خانوار منتقل میشود و ممکن است بخشی از متقاضیان توان ادامه پرداخت را از دست بدهند.
در سناریوی دوم، پروژه برای تأمین کسری منابع متوقف یا کند میشود؛ تأخیر نیز به معنای افزایش هزینه ساخت است و افزایش هزینه، دوباره به منابع بیشتری نیاز دارد.
به این ترتیب، یک چرخه شکل میگیرد:
افزایش هزینه ساخت → کسری منابع → افزایش آورده یا تأخیر → افزایش دوباره هزینه → کسری منابع بیشتر.
در چنین شرایطی، سرعت ساخت دیگر تنها به توان پیمانکار وابسته نیست؛ به این بستگی دارد که منابع مالی پروژه با چه سرعتی تأمین شود.
سؤال اصلی دیگر فقط «چقدر وام؟» نیست
در نهایت، مسئله نهضت ملی مسکن را نمیتوان صرفاً با پرسش «سقف وام چقدر است؟» سنجید.
پرسش مهمتر این است که هزینه نهایی یک واحد مسکونی چقدر خواهد شد و چه سهمی از آن باید از جیب متقاضی پرداخت شود؟
افزایش ۲۰۰ میلیون تومانی آورده در برخی پروژههای تهران و رسیدن آورده مورد مطالبه به حدود ۱.۲ میلیارد تومان، در کنار برآورد حدود ۳ میلیارد تومانی هزینه تمامشده برخی واحدهای در حال تکمیل، نشان میدهد فاصله میان قیمت تمامشده مسکن و توان مالی متقاضی به یکی از چالشهای جدی طرح تبدیل شده است.
نهضت ملی مسکن برای عبور از این نقطه به ترکیبی از منابع بانکی، منابع صندوق ملی مسکن، آورده متقاضیان و سایر روشهای تأمین مالی نیاز دارد؛ اما یک اصل در این میان تعیینکننده است: اگر هدف طرح، خانهدار کردن خانوارهای کمدرآمد و متوسط است، افزایش هزینه ساخت نمیتواند بدون تعیین تکلیف سهم واقعی خانوار از این هزینه، صرفاً در قالب مطالبههای جدید به متقاضی منتقل شود.
چالش امروز نهضت ملی مسکن دیگر فقط ساخت خانه نیست؛ تأمین پول برای تمام کردن خانه و در عین حال حفظ توان مالی کسی است که قرار است صاحب آن شود.